Las opiniones expresadas en este artículo son exclusivamente del autor.
Escuchar carta
Versión narrada del texto completo.
Idioma del audio
Fuente
Howard Marks — Shall We Repeal the Laws of Economics? Parte III — copresidente de Oaktree Capital Management, 22 de septiembre de 2026
Introducción: Una bolsa de hielo sobre la fiebre
El 22 de septiembre Howard Marks publicó la tercera entrega de una serie, bajo un título que busca provocar: ¿Derogamos las leyes de la economía? En realidad no lo pregunta. A lo largo de los tres memorandos su respuesta es que los gobiernos lo intentan cada cierto tiempo y que el intento no funciona.
La ocasión fue concreta. El 17 de agosto el bono del Tesoro estadounidense a treinta años cerró sobre 5,3%, su máximo en diecinueve años. Dos días después el Tesoro anunció que al menos duplicaría el tamaño máximo de sus recompras de deuda larga, de 2.000 a 4.000 millones de dólares por operación, y al 9 de septiembre el techo ya se había elevado a 6.000 millones. Las tasas largas bajaron un día y volvieron a subir.
La frase a la que sigo volviendo es esta: "Forzar las tasas a la baja comprando bonos es como poner una bolsa de hielo a un paciente con fiebre. El hielo puede bajarle la temperatura, pero el paciente no va a sanar mientras no se trate la causa de la fiebre."
Quiero tomarme ese diagnóstico en serio y después trabajar lo que significa para un lector que no es estadounidense. Marks escribe para un público y yo asesoro a otro, y en la distancia entre ambos está la mayor parte de lo que vale la pena pensar.
Diagrama explicativo
I. De dónde viene la fiebre
Marks separa el síntoma de la enfermedad, y es concreto sobre la enfermedad: una inflación por encima de la meta, un déficit federal cercano al 6% del PIB en un momento en que el desempleo está en 4%, y una factura anual de intereses que ya es mayor que el presupuesto de defensa. La aritmética está expuesta en el memorando, que es público, y a mi juicio vale la media hora que toma leerlo.
Frente a causas de ese tamaño, duplicar un programa de recompras no consigue gran cosa. Hay una imagen en el memorando que se me quedó grabada: una columna de agua sostiene una pelota suspendida sobre el mar exactamente mientras la bomba siga funcionando.
Pienso que tiene razón en todo esto, y nada de lo que sigue lo altera.
II. La puerta que deja abierta
Establecido que la fiebre es fiscal, Marks pasa a las carteras. Un amigo le había preguntado si vender sus acciones estadounidenses. Su respuesta fue que no, y su razonamiento es donde el memorando empieza a tocar a las familias con las que trabajo:
"Si quieres hacer algo con ese riesgo, quizá tengas que moverte hacia (a) activos denominados en monedas distintas del dólar, (b) activos no financieros, como el oro o el inmobiliario fuera de Estados Unidos, o (c) empresas no estadounidenses o criptomonedas."
Lo matiza inmediatamente después, y prefiero citar yo el matiz antes de que alguien me lo cite a mí: "Pero moverse hacia activos no denominados en dólares o fuera de Estados Unidos introduce otros riesgos... No quiero dar a entender que me oponga rotundamente a diversificar fuera del dólar... pero no creo que deba hacerse a gran escala."
Tiene razón, para su lector. Marks escribe desde Los Ángeles a un público cuyos colegios, pensiones y jubilación están todos denominados en dólares. Para ese lector, salir del dólar significa asumir un riesgo de moneda que hoy no corre.
Sin embargo, la puerta que deja abierta es precisa: "Para inversores con necesidades, objetivos o aspiraciones fuera del dólar, puede tener sentido poseer menos activos denominados en dólares."
Para las familias a las que asesoro, esa excepción describe su situación completa y no un caso marginal. Una familia chilena, argentina o colombiana tendrá hijos estudiando en Europa, obligaciones en su propia moneda, y una jurisdicción de origen en la que las reglas han cambiado más de una vez dentro de la memoria de quienes están vivos. Nadie en esa posición queda neutral por tener dólares. Ha tomado una posición, lo haya buscado o no.
III. La cifra del oro
Marks menciona de paso que, según una nota del banco MUFG, el oro "superó recientemente al dólar como principal activo de reserva de los bancos centrales del mundo". Su argumento no se apoya en eso y sigue de largo. Yo me detuve ahí, porque para las familias a las que asesoro la pregunta que hay debajo es la pregunta completa: ¿se están moviendo de verdad las instituciones oficiales hacia los activos duros, o es una historia de precio que en dos años se va a leer distinto?
La cifra se origina en el informe The International Role of the Euro del Banco Central Europeo, de junio de 2026: a cierre de 2025 el oro representaba el 27% del total de reservas oficiales, los bonos del Tesoro estadounidense el 22% y el euro el 15%. Conviene tener una segunda medición, más cuidadosa. El 3 de septiembre la Reserva Federal publicó una nota de Colin Weiss que hace notar que las dos series cuentan universos distintos, porque la de bonos "excluye por definición a la Reserva Federal como tenedor" mientras que la de oro incluye el del Gobierno de Estados Unidos, que es el 22% del total mundial. En términos comparables, las cifras a cierre de 2025 eran de aproximadamente 4,0 billones de dólares en oro contra 3,9 billones en bonos, y para junio de 2026 las tenencias extranjeras de bonos estaban nuevamente por delante.
Weiss observa además que el movimiento "refleja en gran medida efectos de valoración" y no compras oficiales: el oro subió aproximadamente un 30% en 2024 y un 60% adicional en 2025. Sobre ese punto yo agregaría algo, porque pienso que corta para el otro lado. Los bonos también se valoran a mercado, y en ese mismo período se valoraron a la baja: el rendimiento a treinta años alcanzó su máximo en diecinueve años en agosto de 2026, que es otra manera de decir que los bonos largos perdieron valor. Se movieron los dos lados de la balanza. Para el dueño de una cartera de reservas, y también para una familia, lo que sus tenencias valen unas contra otras forma parte del análisis, y no algo que lo acompañe.
Lo que nada de esto muestra es una rotación de los bancos centrales desde el dólar hacia el oro. Esa es una pregunta de flujos y no de precios, y los flujos la responden con claridad.
IV. Lo que dicen los flujos
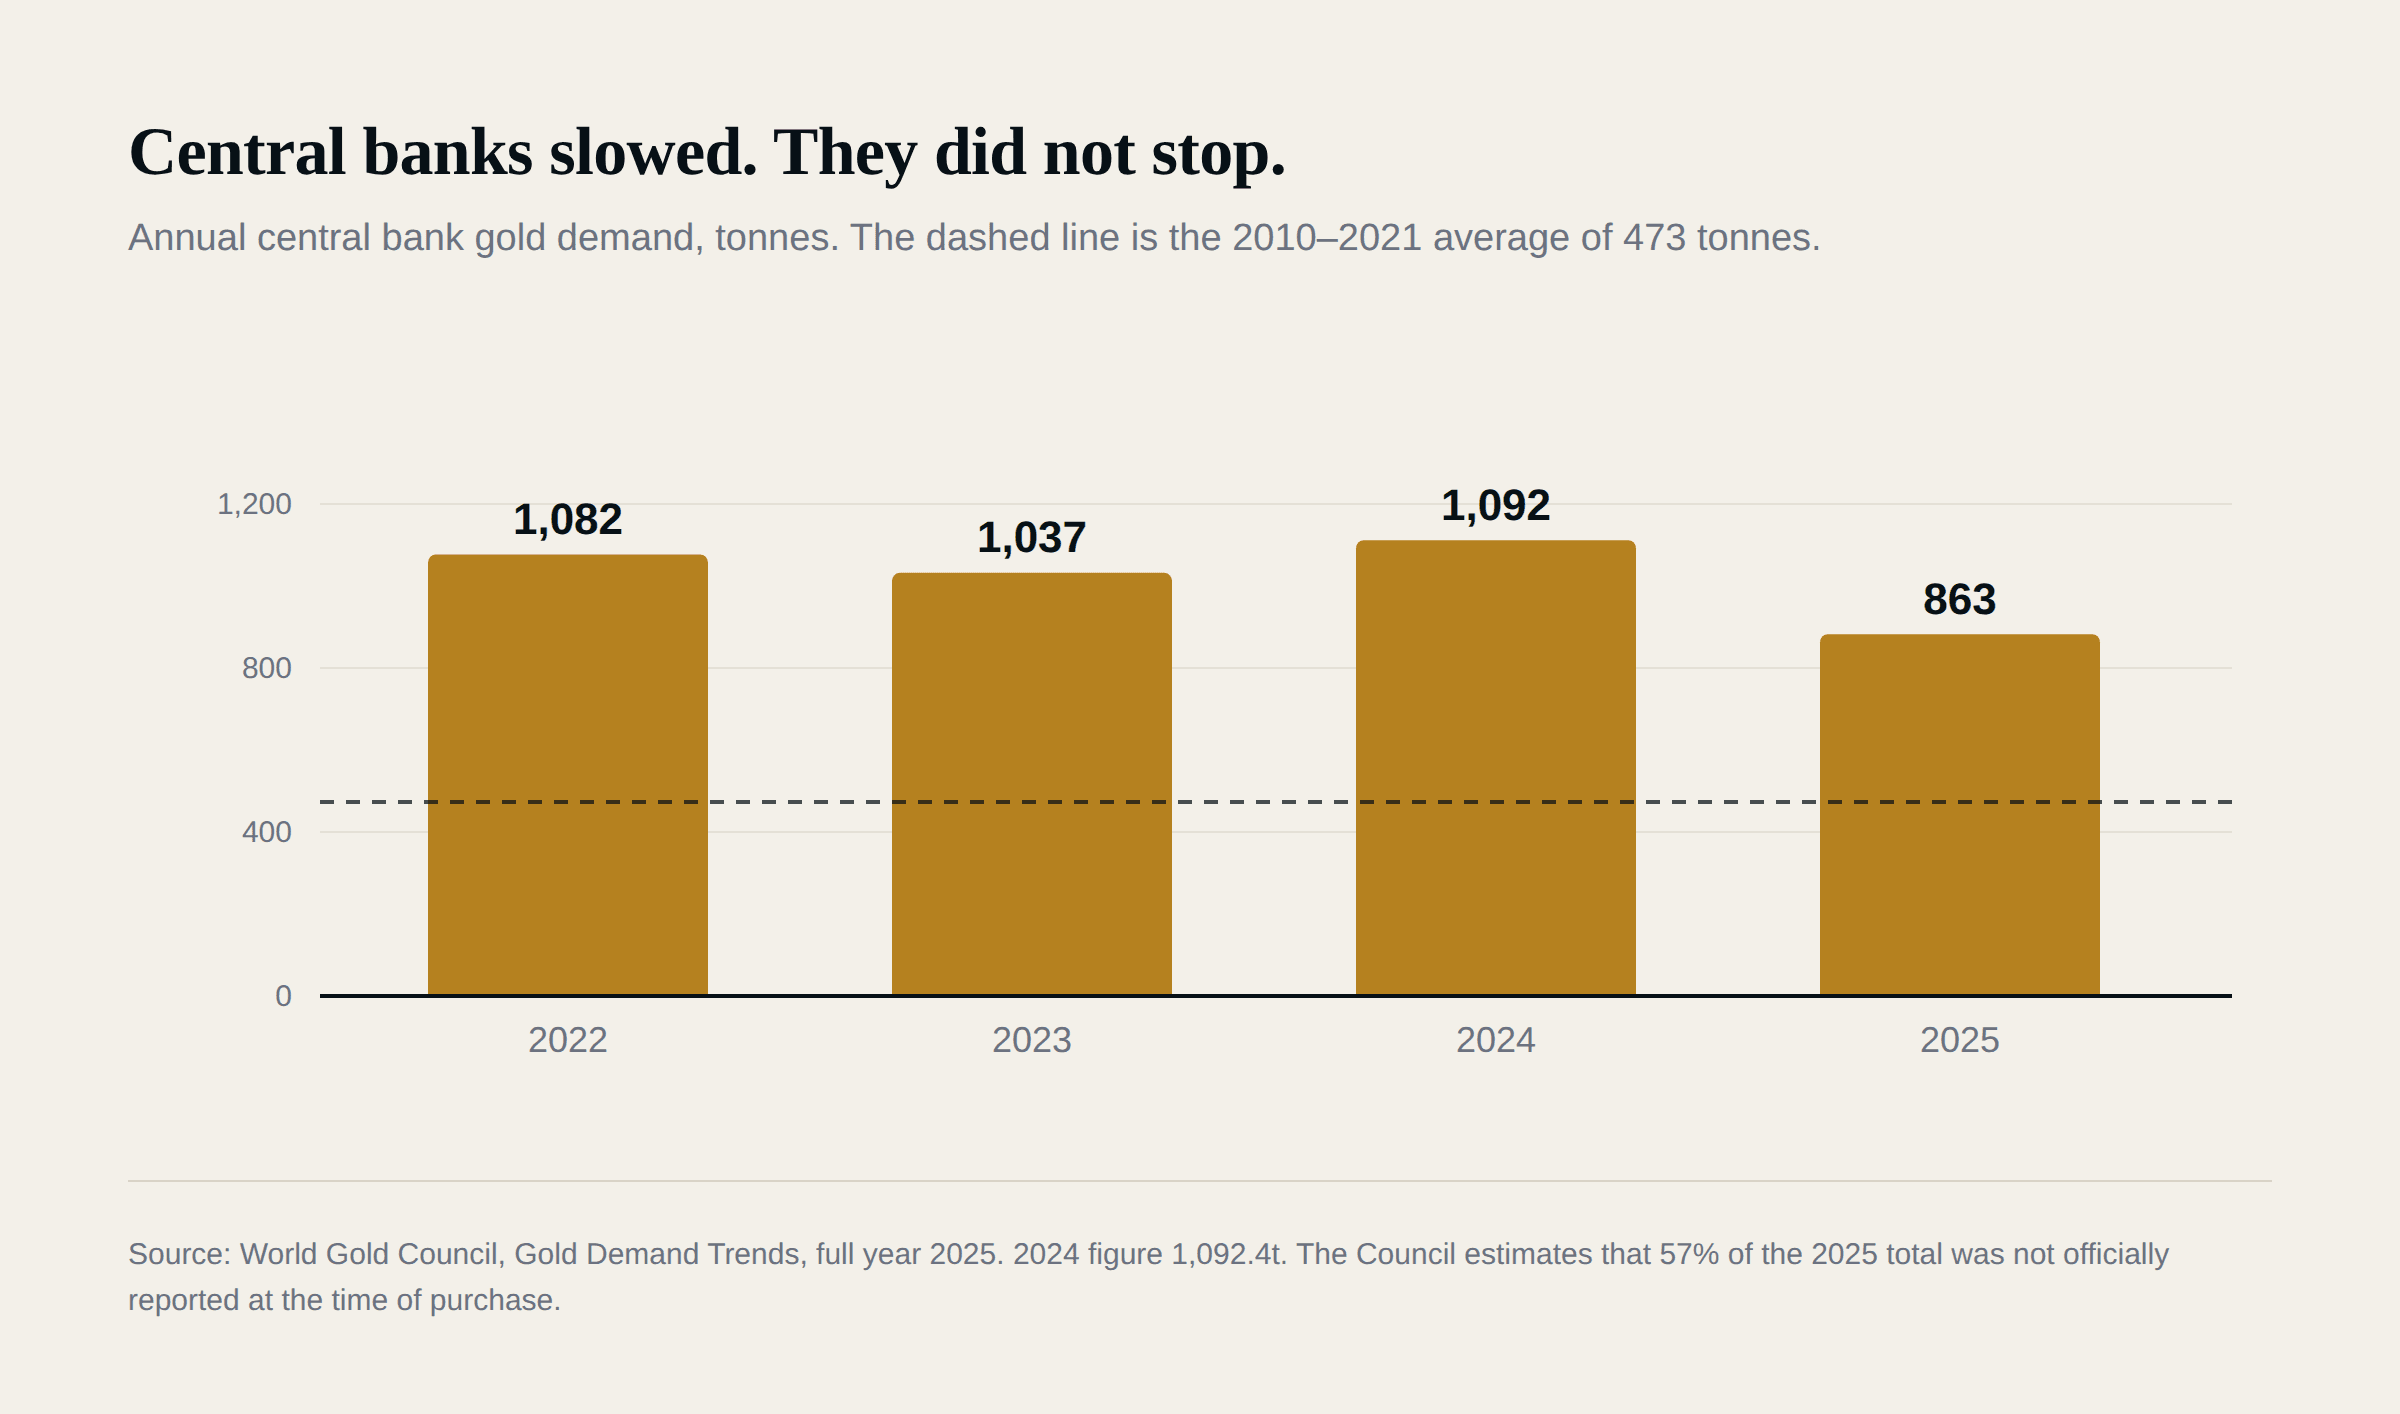
La demanda de oro de los bancos centrales, según las estimaciones del World Gold Council, fue de 1.082 toneladas en 2022, 1.037 toneladas en 2023 y 1.092 toneladas en 2024. En 2025, el año en que el titular alcanzó su punto más alto, cayó a 863 toneladas. Es menos que en cualquiera de los tres años precedentes, y sigue siendo cercano al doble del promedio anual de 473 toneladas registrado entre 2010 y 2021. Dicho de otro modo, frenaron sin detenerse.
Hay un detalle de la misma fuente que vale la pena retener, puesto que explica por qué las cifras mensuales de oro engañan con tanta frecuencia: el Consejo estima que el 57% del total de 2025 no se reportó oficialmente en el momento de la compra.
El dólar, por su parte, no se encogió. COFER sitúa las reservas asignadas en dólares en 7.006 miles de millones a cierre de 2022 y en 7.487 miles de millones en el primer trimestre de 2026. La cuota cayó, de alrededor del 59% a 57,13%, porque el total creció más rápido que el dólar. En términos absolutos el stock subió casi medio billón de dólares.
El resumen honesto, por lo tanto, es que el oro y los bonos cambiaron de precio el uno contra el otro, con fuerza, y que ese movimiento es real, mientras que el relato de unos bancos centrales huyendo del dólar hacia el oro no lo sostiene lo que compraron en realidad.
Para una familia que decide dónde tener su patrimonio, pienso que la diferencia entre esas dos lecturas importa bastante más que el titular. Si las instituciones oficiales estuvieran abandonando el dólar, el argumento a favor de los activos duros se apoyaría en una estampida, y las estampidas se dan vuelta. Lo que los flujos muestran es algo más constante y más útil: compras a cerca del doble del ritmo de la década anterior, sostenidas durante cuatro años, por instituciones que no están operando en el corto plazo.
V. Lo que queda cuando se saca el precio
Si se quita el movimiento de precio queda algo, y es la parte que vale la pena tener.
El World Gold Council encuestó este año a gestores de reservas de bancos centrales. De los consultados, el 74% espera que la cuota del dólar sea menor dentro de cinco años, el 89% espera que las tenencias oficiales de oro suban en los próximos doce meses, y el 84% espera que el oro represente una cuota mayor de las reservas dentro de cinco años. Son intenciones declaradas por las instituciones que guardan las reservas del mundo, y no las usaría como un pronóstico de precio.
Ray Dalio expone el mecanismo que hay detrás de esa intención en Why Countries Go Broke. Cuando el costo de servir la deuda supera de forma persistente al crecimiento de los ingresos, la devaluación sigue un patrón razonablemente constante, en el que quien tiene deuda en papel pierde mientras quien tiene oro y activos reales conserva más de su poder de compra. Me quedo con el mecanismo y dejo la receta. Dalio además le pone cifra y fecha, sugiriendo entre un 10% y un 15% en oro y una cuenta que llegaría quizás en unos tres años, y yo no hago llamadas de calendario. Nada de lo que hay aquí depende de una.
A mi juicio la pregunta más útil es para qué lo compran. El Banco de Inglaterra custodia aproximadamente 400.000 barras en nueve cámaras bajo la City y posee dos de ellas, y describe su propia custodia en una frase que conviene leer despacio: "El cliente conserva el título sobre barras concretas en nuestras cámaras, y no un derecho contra el Banco por un peso determinado de oro."
Título sobre una barra concreta, en lugar de un derecho contra la institución que la guarda. Esa distinción no depende de la cotización del oro, y no cambia cuando el precio se mueve. Un bono del Tesoro, una moneda, un depósito bancario: en todos los casos el activo es el pasivo de otro, y uno depende de que ese otro siga estando dispuesto y en condiciones de pagar.
Para una familia, la expresión práctica de ese principio casi nunca es una barra en una cámara. El oro no renta, cuesta guardarlo, y no paga la universidad de mi hija. La expresión que sí hace esas cosas es la propiedad inmobiliaria en directo, con el título inscrito donde el registro es concluyente y el Estado responde por él. En Inglaterra eso no es una manera de hablar: bajo el Anexo 8 de la Land Registration Act 2002, quien sufre una pérdida porque el registro estaba equivocado tiene derecho a ser indemnizado. En el registro está el título mismo, y no la constancia de un derecho que después habría que hacer valer contra un arrendador o un administrador de fondos.
Conviene decir por qué Inglaterra, y no cualquier registro que se describa como concluyente. Muchos lo hacen, y sobre el papel la protección suele existir. La diferencia está en cuánto tiempo lleva el Estado conviviendo con la regla de que no puede simplemente tomar. En Inglaterra ese límite es anterior a los mercados modernos: el Bill of Rights de 1688 declaró ilegal "recaudar dinero para uso de la Corona por vía de prerrogativa sin concesión del Parlamento", y ese texto sigue vigente hoy, publicado en legislation.gov.uk sin efectos pendientes registrados en su contra. Más de tres siglos de un Estado que no puede cobrar sin permiso, y que por lo tanto tampoco puede tomar sin permiso. Eso no se legisla en una década, y buena parte de lo que paga un comprador es precisamente eso.
Conviene ser igual de claro sobre lo que un título inscrito no hace. No ofrece ninguna protección frente al tratamiento fiscal de lo que uno posee. El Reino Unido ha cambiado varias veces cómo grava la compra, la tenencia y la herencia de propiedad por parte de no residentes, y lo volverá a cambiar. Esas reglas se mueven, y hay que revisarlas con un asesor tributario cada año y no cada década. Lo que no se mueve es de quién es la propiedad. Son dos riesgos distintos y no dejaría que un cliente los confundiera: el primero se administra, mientras que el segundo es el que en otras jurisdicciones deja a una familia sin nada.
Sobre el momento diré una sola cosa, puesto que el momento es la parte más débil de cualquier argumento de este tipo. El prime central de Londres estaba 26,3% por debajo de su peak de 2014 en la valoración de Savills de julio de 2026. En el conjunto del Reino Unido, los arriendos promedio subieron 3,8% en el año hasta agosto de 2026 y los precios de vivienda 1,4% en el año hasta julio. Hoy el ingreso por arriendo crece más rápido que el valor del capital. Un descuento es una razón para actuar este año en lugar del próximo; no es una razón para tener el activo.
Conclusión: Lo que no se puede derogar
Marks cierra con una pregunta: "¿Vamos a afrontar el problema y actuar?" Se refiere a Estados Unidos y a su aritmética fiscal, y es honesto al reconocer que nadie sabe si la cuenta llega en dos años o en veinte.
Un family office no puede esperar esa respuesta, y tampoco la necesita. Lo que yo saco de tres memorandos sobre las leyes de la economía no tiene relación con dónde van los bonos estadounidenses. Es una definición, y las cifras de reservas que expuse más arriba son lo que me la puso delante este mes.
Los precios se mueven, y las tablas de clasificación se mueven con ellos. Lo que no se mueve es la diferencia entre poseer una cosa y tener un derecho contra alguien que te la debe. Una promesa se puede reestructurar, devaluar, inflar, o simplemente reinterpretar por quien la escribió. Un título inscrito sobre un activo concreto no se puede tocar con ese sigilo, no en una jurisdicción donde un tribunal lo hace valer incluso contra el Estado; haría falta un acto tan visible que se anunciaría con años de antelación.
Stanley Druckenmiller dirigía el Quantum en 1992, cuando apostó contra la capacidad del Banco de Inglaterra de sostener la libra. Marks lo cita: "Los gobiernos que defienden precios contra los fundamentales siempre pierden. La única variable es cuánto gastan antes de rendirse."
Druckenmiller hablaba de un rendimiento de bono. A mi juicio la frase llega bastante más lejos que eso. Cubre cualquier precio que un Estado defienda con dinero que ya gastó, y por extensión cualquier promesa escrita en una moneda que ese Estado controla.
Nada de eso cubre un título inscrito, porque un título no es un precio que alguien esté defendiendo. Eso es la mayor parte de lo que hago para mis clientes, y es más lento y bastante más aburrido que un memorando sobre bonos.
Sobre el autor
Jaime Moreno es el fundador de Acacias Capital, firma independiente de asesoría en activos alternativos del Reino Unido para family offices e inversores de alto patrimonio de América Latina. Su marco analítico se formó a lo largo de su carrera en servicios financieros, entre otros lugares en 13D Global Strategy & Research — fundada por Kiril Sokoloff, uno de los estrategas macro independientes más respetados del mundo. Con más de 20 años de experiencia institucional en EMEA y América Latina, ha asesorado mandatos relevantes de real estate en el Reino Unido para clientes internacionales. Contacto: info@acaciascapital.com | www.acaciascapital.com
Referencias
- • Howard Marks, Shall We Repeal the Laws of Economics? Parte III, Oaktree Capital Management, 22 de septiembre de 2026
- • Colin Weiss, Why Gold Didn’t Actually Overtake Treasury Securities as the World’s "Favorite" Reserve Asset, FEDS Notes, Junta de Gobernadores de la Reserva Federal, 3 de septiembre de 2026
- • Banco Central Europeo, The International Role of the Euro, junio de 2026
- • Fondo Monetario Internacional, COFER — Composición de las reservas oficiales de divisas, 4T 2022 a 1T 2026
- • World Gold Council, Gold Demand Trends año completo 2025, y Central Bank Gold Reserves Survey 2026
- • Ray Dalio, Why Countries Go Broke, 2025
- • Stanley Druckenmiller, artículo de opinión, The Wall Street Journal, 24 de agosto de 2026 (citado en Marks, 2026)
- • Banco de Inglaterra, Gold — bankofengland.co.uk/gold
- • Land Registration Act 2002, Anexo 8, legislation.gov.uk
- • Bill of Rights 1688, 1 Will & Mar Sess 2 c 2, legislation.gov.uk
- • Savills, investigación residencial prime central London, 6 de julio de 2026
- • Oficina Nacional de Estadística del Reino Unido, Private rent and house prices UK, 16 de septiembre de 2026
Las opiniones expresadas en este artículo son exclusivamente del autor y tienen fines informativos y educativos. No constituyen asesoramiento financiero, legal ni de inversión. Las referencias al trabajo de Howard Marks, Ray Dalio y otros autores reflejan el análisis publicado por dichos autores y se presentan como evidencia, no como respaldo de ninguna asignación de cartera. Los lectores deben buscar asesoramiento profesional independiente antes de tomar cualquier decisión de inversión.