Las opiniones expresadas en este artículo son exclusivamente del autor.
Fuente
Howard Marks — Shall We Repeal the Laws of Economics? Parte III — Oaktree Capital Management, 22 de septiembre de 2026
Introducción: Una bolsa de hielo sobre la fiebre
El 22 de septiembre de 2026, Howard Marks publicó la tercera entrega de una serie con un título deliberadamente provocador: ¿Derogamos las leyes de la economía? La pregunta es retórica. Su respuesta, a lo largo de los tres memorandos, es que los gobiernos lo intentan de vez en cuando y que el intento fracasa con puntualidad.
La ocasión fue concreta. El 17 de agosto, el bono del Tesoro estadounidense a treinta años cerró por encima del 5,3%, máximo en diecinueve años. Dos días después, el Tesoro anunció que duplicaría el tamaño máximo de sus recompras de deuda larga, de 2.000 a 4.000 millones de dólares por operación. El 9 de septiembre el techo ya era de 6.000 millones. Los tipos largos bajaron un día y volvieron a subir.
El veredicto de Marks es la frase a la que sigo volviendo: "Forzar los tipos a la baja comprando bonos es como poner una bolsa de hielo a un paciente con fiebre. El hielo puede bajarle la temperatura, pero el paciente no va a sanar mientras no se trate la causa de la fiebre."
Quiero tomarme ese diagnóstico en serio y después seguir un párrafo suyo hasta un sitio al que él no pretendía llegar. No para apuntarme un tanto, sino por lo que ese desvío revela sobre cómo los inversores llegamos a creer las cosas.
Diagrama explicativo
I. La fiebre, no la temperatura
Marks distingue el síntoma de la enfermedad. Los tipos largos suben, sostiene, por razones que ninguna recompra puede tocar: una inflación por encima del objetivo, un déficit federal cercano al 6% del PIB con un paro del 4%, y una factura anual de intereses ya mayor que el presupuesto de defensa. La aritmética está en su memorando, que es público y merece la media hora.
Frente a causas de ese tamaño, duplicar un programa de recompras es cosmética. Marks ofrece una imagen que se me quedó grabada: una columna de agua mantiene una pelota suspendida sobre el mar exactamente mientras se siga bombeando, y ni un segundo más.
En todo esto creo que Marks tiene razón sin matices, y nada de lo que sigue lo toca.
II. La puerta que deja abierta
Establecido que la fiebre es fiscal, Marks pasa a las carteras. Un amigo le preguntó si vender sus acciones estadounidenses. Le dijo que no, y su razonamiento es donde el memorando toca a las familias con las que trabajo:
"Si quieres hacer algo con ese riesgo, quizá tengas que moverte hacia (a) activos denominados en monedas distintas del dólar, (b) activos no financieros, como el oro o el inmobiliario fuera de Estados Unidos, o (c) empresas no estadounidenses o criptomonedas."
Matiza de inmediato, y prefiero citar yo el matiz antes de que me lo citen a mí: "Pero moverse hacia activos no denominados en dólares o fuera de Estados Unidos introduce otros riesgos... No quiero dar a entender que me oponga rotundamente a diversificar fuera del dólar... pero no creo que deba hacerse a gran escala."
Tiene razón, para su lector. Marks escribe desde Los Ángeles a un público cuyos colegios, pensiones y jubilación están en dólares. Para ese lector, salir del dólar es asumir riesgo de cambio, no quitárselo.
Pero la puerta que deja abierta está bien definida: "Para inversores con necesidades, objetivos o aspiraciones fuera del dólar, puede tener sentido poseer menos activos denominados en dólares."
Esa excepción no es una nota al pie para las familias a las que asesoro. Es su situación completa. Una familia chilena, argentina o colombiana tiene hijos estudiando en Europa, obligaciones en su propia moneda y una jurisdicción de origen cuyas reglas han cambiado más de una vez en su memoria. Para ellos, tener dólares no es la posición neutral. Es una posición.
III. Una cifra que viajó
En otro punto del memorando, en una sola frase de paso, Marks escribe que según una nota del banco MUFG el oro "superó recientemente al dólar como principal activo de reserva de los bancos centrales del mundo".
Es una línea al vuelo. Su argumento no se apoya en ella. Pero fui a comprobarla, como compruebo todo, y lo que encontré es más interesante que la afirmación.
La cifra de origen viene del informe The International Role of the Euro del Banco Central Europeo, de junio de 2026: a cierre de 2025 el oro representaba el 27% del total de reservas oficiales, frente al 22% de los bonos del Tesoro estadounidense y el 15% del euro. El oro, en esa medida, había superado a los bonos. No al dólar, cuya cuota sobre reservas asignadas era del 57,13% en el primer trimestre de 2026 según la base COFER del FMI.
Y entonces, el 3 de septiembre de 2026, diecinueve días antes de que Marks publicara, la Reserva Federal difundió una nota de Colin Weiss con un título que no admite ambigüedad: Por qué el oro en realidad no superó a los bonos del Tesoro como activo de reserva "favorito" del mundo.
La objeción central de Weiss no va de precios. Va de que las dos series cuentan universos distintos. "Las tenencias oficiales extranjeras de bonos del Tesoro excluyen por definición a la Reserva Federal como tenedor, pero la serie de reservas mundiales de oro incluye las del Gobierno de Estados Unidos." El oro estadounidense es el 22% del total mundial. Se comparaba el oro de todos contra los bonos de los extranjeros.
Corregido a términos comparables, excluyendo el oro estadounidense, las cifras a cierre de 2025 eran unos 4,0 billones de dólares en oro frente a 3,9 en bonos. Un empate, no un sorpasso. Y en junio de 2026 las tenencias extranjeras de bonos habían vuelto a ponerse por delante.
Weiss añade una segunda objeción: que el movimiento "refleja en gran medida efectos de valoración" impulsados por demanda privada y no por compras oficiales. El oro subió alrededor de un 30% en 2024 y un 60% más en 2025.
Aquí me separo un poco de él, y la discrepancia importa. Los bonos también cotizan a mercado, y en ese mismo periodo cotizaron a la baja: el rendimiento a treinta años alcanzó su máximo en diecinueve años en agosto de 2026, que es otra manera de decir que los bonos largos perdieron valor. Se movieron los dos lados de la balanza. Decirle al dueño de una cartera de reservas que mire más allá de los efectos de valoración es decirle que mire más allá de lo que sus reservas valen. Que un activo se reprecie contra otro no es ruido. Es el hecho.
Lo que ese reprecio no es, es prueba de que los bancos centrales rotaran del dólar al oro. Esa pregunta tiene sus propios datos, y se responde limpiamente.
IV. Lo que dicen los flujos
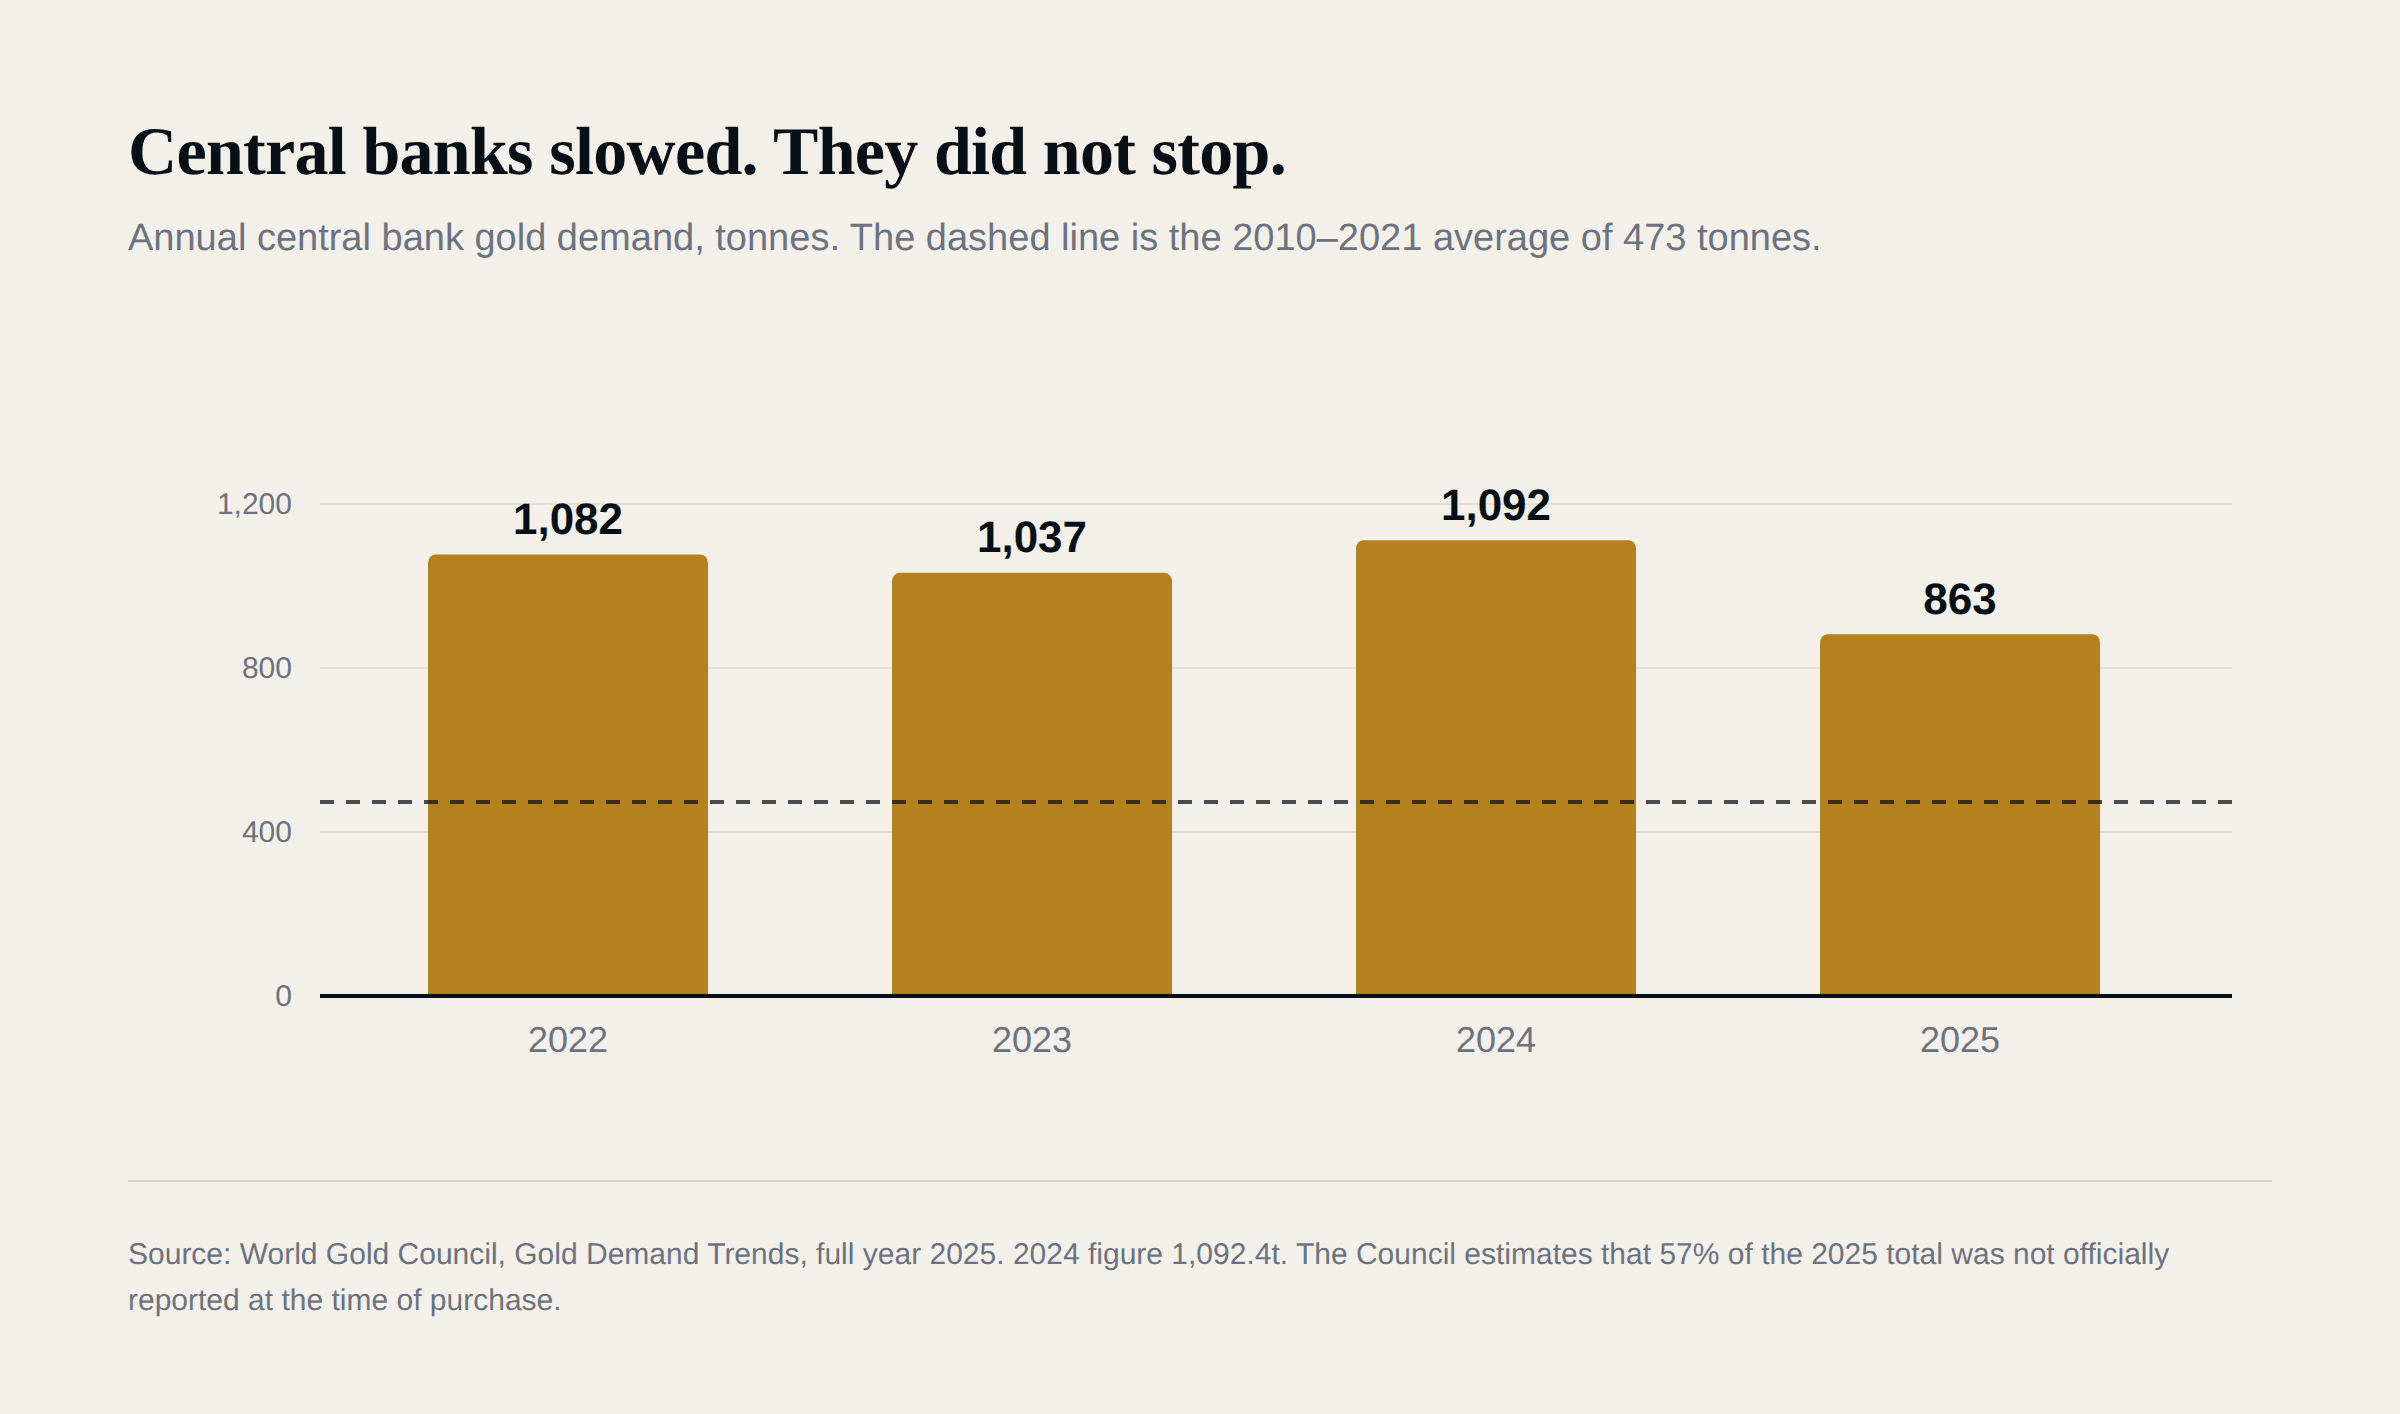
La demanda de oro de los bancos centrales, según estima el World Gold Council, fue de 1.082 toneladas en 2022; 1.037 toneladas en 2023; y 1.092 toneladas en 2024. En 2025, el año en que el titular del oro alcanzó su punto álgido, bajó a 863 toneladas. Es menos que en cada uno de los tres años anteriores, pero sigue siendo casi el doble de la media anual de 473 toneladas entre 2010 y 2021. Los bancos centrales frenaron. No pararon.
Un detalle de la misma fuente merece quedarse, porque explica por qué las cifras mensuales de oro engañan tan a menudo: el Consejo estima que el 57% del total de 2025 no se reportó oficialmente en el momento de la compra.
Mientras tanto el dólar no se encogió. Los datos COFER del FMI sitúan las reservas asignadas en dólares en 7.006 miles de millones a cierre de 2022 y en 7.487 en el primer trimestre de 2026. Lo que cayó fue la cuota, de alrededor del 59% al 57,13%, porque el total creció más deprisa. El stock subió casi medio billón de dólares.
El resumen honesto es este. El oro y los bonos se repreciaron el uno contra el otro, y con fuerza, y ese reprecio es real. Pero la historia de unos bancos centrales huyendo del dólar hacia el oro no la sostiene lo que de verdad compraron.
Me extiendo en esto por una razón que no tiene que ver con el oro. Una cifra se construyó con universos mal emparejados. Entró en un informe oficial, la recogió la nota de research de un banco, y llegó a decenas de miles de inversores a través de uno de los memorandistas más respetados que existen. La corrección estaba publicada, por la Reserva Federal, tres semanas antes. Nadie en la cadena miró.
Eso no es el fallo de una persona. Es lo que le pasa a una estadística que confirma lo que su público ya sospechaba.
V. Lo que sobrevive a la corrección
Si se quita el movimiento de precio, algo sobrevive, y es la parte que vale la pena.
La encuesta de 2026 del World Gold Council a gestores de reservas encontró que el 74% espera que la cuota del dólar sea menor dentro de cinco años, que el 89% espera que las tenencias oficiales de oro suban en los próximos doce meses y que el 84% espera que el oro pese más sobre el total dentro de cinco años. Son intenciones declaradas por las instituciones que guardan las reservas del mundo, y no son un pronóstico de precio.
Ray Dalio describe el mecanismo que hay detrás de esa intención en Why Countries Go Broke: cuando el coste de servir la deuda supera de forma persistente al crecimiento de los ingresos, la devaluación sigue un patrón constante, y quien tiene deuda en papel pierde mientras quien tiene oro y activos reales preserva poder adquisitivo. Me quedo con el mecanismo y dejo la receta. Dalio también le pone cifra y fecha, sugiere entre un 10% y un 15% en oro y una cuenta que llegaría en unos tres años. Yo no hago llamadas de calendario, y nada de lo que hay aquí depende de una.
La pregunta que vale la pena hacerse es para qué lo compran. El Banco de Inglaterra, que custodia unas 400.000 barras en nueve cámaras bajo la City y solo posee dos, describe su propia custodia en una frase que conviene leer despacio: "El cliente conserva el título sobre barras concretas en nuestras cámaras, y no un derecho contra el Banco por un peso determinado de oro."
Título sobre una cosa concreta, en lugar de un derecho contra una institución. Esa distinción no tiene nada que ver con la cotización del oro, y no se reprecia. Un bono del Tesoro es una promesa. Una moneda es una promesa. Un depósito es una promesa. En los tres casos el activo es el pasivo de otro, y su valor depende de que ese otro siga queriendo y pudiendo.
Para una familia, la expresión práctica de ese principio casi nunca es una barra en una cámara. El oro no renta, cuesta guardarlo y no aloja a una hija en la universidad. La segunda expresión es la propiedad real en directo, con el título inscrito donde el registro es concluyente y el Estado responde por él. En Inglaterra eso no es una manera de hablar: bajo el Anexo 8 de la Land Registration Act 2002, quien sufre una pérdida porque el registro estaba equivocado tiene derecho a ser indemnizado. El registro no es la constancia de un derecho frente a un casero o un fondo. Es el título mismo.
Sobre el momento diré solo esto, porque el momento es la parte más débil de cualquier argumento de este tipo. El prime central de Londres estaba un 26,3% por debajo de su pico de 2014 según la valoración de Savills de julio de 2026. En el conjunto del Reino Unido, los alquileres medios subieron un 3,8% en el año hasta agosto de 2026 y los precios de vivienda un 1,4% en el año hasta julio. La renta compone más rápido que el capital. Un descuento es una razón para actuar ahora; no es una razón para poseer el activo.
Conclusión: Lo que no se puede derogar
Marks cierra su memorando con una pregunta: "¿Vamos a afrontar el problema y actuar?" Se refiere a Estados Unidos y a su aritmética fiscal, y es honesto al reconocer que nadie sabe si la cuenta llega en dos años o en veinte.
Un family office no puede esperar esa respuesta, y tampoco la necesita. La conclusión útil de tres memorandos sobre las leyes de la economía no es un pronóstico sobre los bonos estadounidenses. Es una definición, y el desvío de este mes por una estadística equivocada la ha afilado.
Los precios se mueven, y las tablas de clasificación se mueven con ellos. Lo que no se mueve es la diferencia entre poseer una cosa y tener un derecho contra alguien que te la debe. Una promesa se puede reestructurar, devaluar, inflar o reinterpretar por quien la emitió. Un título inscrito sobre un activo concreto, en una jurisdicción donde un tribunal lo hace valer incluso frente al Estado, no. No sin un acto tan visible que se anuncia con años de antelación.
Stanley Druckenmiller, que dirigía el Quantum en 1992 cuando apostó contra la capacidad del Banco de Inglaterra de sostener la libra, lo dejó dicho en el artículo que Marks cita: "Los gobiernos que defienden precios contra los fundamentales siempre pierden. La única variable es cuánto gastan antes de rendirse."
Hablaba de un rendimiento de bono. La frase llega más lejos. Describe cualquier precio que un Estado defienda con dinero que ya gastó, y por extensión cualquier promesa escrita en una moneda que ese Estado controla.
No describe un título inscrito, por la razón sencilla de que un título no es un precio que nadie tenga que defender.
Sobre el autor
Jaime Moreno es el fundador de Acacias Capital, firma independiente de asesoría en activos alternativos del Reino Unido para family offices e inversores de alto patrimonio de América Latina. Su marco analítico se formó en 13D Global Strategy & Research — fundada por Kiril Sokoloff, uno de los estrategas macro independientes más respetados del mundo. Con más de 20 años de experiencia institucional en EMEA y América Latina, ha asesorado mandatos relevantes de real estate en el Reino Unido para clientes internacionales. Contacto: info@acaciascapital.com | www.acaciascapital.com
Referencias
- • Howard Marks, Shall We Repeal the Laws of Economics? Parte III, Oaktree Capital Management, 22 de septiembre de 2026
- • Colin Weiss, Why Gold Didn’t Actually Overtake Treasury Securities as the World’s "Favorite" Reserve Asset, FEDS Notes, Junta de Gobernadores de la Reserva Federal, 3 de septiembre de 2026
- • Banco Central Europeo, The International Role of the Euro, junio de 2026
- • Fondo Monetario Internacional, COFER — Composición de las reservas oficiales de divisas, 4T 2022 a 1T 2026
- • World Gold Council, Gold Demand Trends año completo 2025, y Central Bank Gold Reserves Survey 2026
- • Ray Dalio, Why Countries Go Broke, 2025
- • Stanley Druckenmiller, artículo de opinión, The Wall Street Journal, 24 de agosto de 2026 (citado en Marks, 2026)
- • Banco de Inglaterra, Gold — bankofengland.co.uk/gold
- • Land Registration Act 2002, Anexo 8, legislation.gov.uk
- • Savills, investigación residencial prime central London, 6 de julio de 2026
- • Oficina Nacional de Estadística del Reino Unido, Private rent and house prices UK, 16 de septiembre de 2026
Las opiniones expresadas en este artículo son exclusivamente del autor y tienen fines informativos y educativos. No constituyen asesoramiento financiero, legal ni de inversión. Las referencias al trabajo de Howard Marks, Ray Dalio y otros autores reflejan el análisis publicado por dichos autores y se presentan como evidencia, no como respaldo de ninguna asignación de cartera. Los lectores deben buscar asesoramiento profesional independiente antes de tomar cualquier decisión de inversión.