Las opiniones expresadas en este artículo son exclusivamente del autor.
Escuchar carta
Versión narrada del texto completo.
Idioma del audio
Fuente
World Gold Council — Central Bank Gold Reserves Survey 2026 (76 bancos centrales, publicada el 16 de junio de 2026)
Introducción: Un titular silencioso
Esta semana, una noticia pasó casi desapercibida para el inversor promedio. Para el serio, es la lección del año.
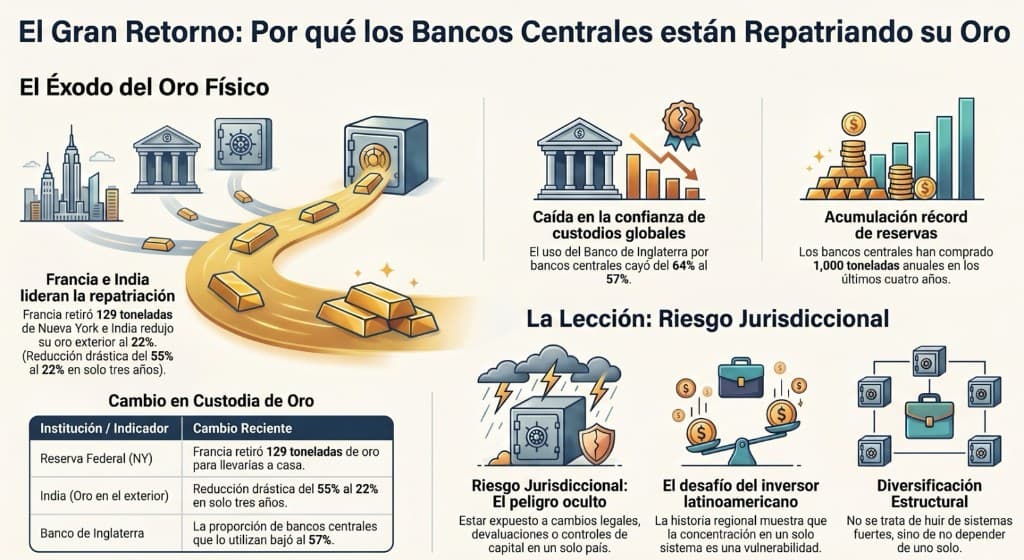
Francia acaba de retirar 129 toneladas de oro de la Reserva Federal de Nueva York y traerlas a casa. El Banco de Francia ahora guarda todo su oro domésticamente. India, en tres años, redujo la proporción de su oro almacenado en el extranjero del 55% al 22%. Y en todo el sector oficial, menos bancos centrales reportan guardar su oro en Londres que hace un año — la proporción del Banco de Inglaterra entre los encuestados cayó del 64% al 57% en un solo año.
La razón, según la encuesta 2026 del World Gold Council a 76 bancos centrales, es una combinación de conflicto, sanciones y una caída en la confianza. En términos más simples: un miedo creciente, entre las instituciones financieras más conservadoras del mundo, a no tener acceso pleno e incondicional a su propio activo más preciado.
Vale la pena detenerse en eso. Las instituciones que gestionan la riqueza de naciones enteras — los actores más cautelosos y deliberados de las finanzas globales — ya no se sienten cómodas teniendo su activo más confiable concentrado en una sola jurisdicción extranjera, por más sólida que sea esa jurisdicción.
Diagrama explicativo
I. Qué está ocurriendo en realidad
Las cifras de titular son llamativas, pero el mecanismo importa más que la magnitud. Los bancos centrales no están vendiendo su oro. Al contrario — la encuesta del World Gold Council encontró que un récord del 45% de los encuestados espera aumentar sus propias tenencias de oro en los próximos doce meses, y los bancos centrales han acumulado un promedio de cerca de 1.000 toneladas por año en los últimos cuatro años, el doble del ritmo de la década anterior.
Lo que están cambiando no es si tienen oro, sino dónde lo tienen. La encuesta documenta una tendencia clara y creciente hacia la repatriación y la diversificación de las ubicaciones de almacenamiento. El retiro de 129 toneladas de Francia desde Nueva York es el ejemplo reciente más grande, pero no es aislado. India ha repatriado la mayoría del oro que alguna vez tuvo con el Banco de Inglaterra y el Banco de Pagos Internacionales. Alemania, los Países Bajos y Austria han traído oro a casa en años recientes.
El motor, en palabras del World Gold Council, es la preocupación geopolítica y el deseo de mantener acceso pleno al propio oro en todo momento. Estas preocupaciones no son nuevas, pero la encuesta sugiere que los bancos centrales están actuando sobre ellas de forma más decidida que antes.
II. La lección que trasciende al oro
Aquí está lo que hace esto relevante mucho más allá del mercado del oro. El comportamiento de estos bancos centrales es una demostración en vivo de un principio que aplica a cualquier propietario de capital que piensa a través de generaciones: la diversificación que más importa no es solo entre clases de activos. Es entre jurisdicciones.
Un inversor puede tener acciones, bonos, propiedad y efectivo, y sentirse bien diversificado. Pero si todo ello reside dentro de un solo país, denominado en una sola moneda, protegido por un solo sistema legal y un solo custodio, ese inversor está diversificado contra el riesgo específico de cada activo mientras permanece plenamente expuesto al riesgo jurisdiccional — el riesgo de que las reglas del propio sistema cambien de maneras que perjudiquen el valor, o la accesibilidad, de todo lo que se mantiene dentro de él.
No basta con tener buenos activos. Lo que importa es el sistema legal bajo el cual viven, quién los tiene en custodia, y si conservarías el acceso a ellos si las reglas cambiaran. Los bancos centrales que repatrían su oro han concluido, con su activo más sagrado, que la respuesta a esa última pregunta ya no puede darse por sentada.
III. La pregunta para la familia
Si las instituciones más conservadoras del mundo aplican este principio a su oro, la pregunta para cualquier familia con patrimonio concentrado en un solo país se vuelve evidente: ¿está tu capital diversificado en activos, pero expuesto en jurisdicción?
Para el inversor latinoamericano, esta pregunta tiene un peso particular. La historia moderna de la región es un registro de los riesgos precisos que crea la concentración jurisdiccional: devaluaciones de moneda, controles de capital, cambios repentinos en las reglas del juego económico. Una familia puede tener una cartera de activos impecablemente diversificada y aun así ver su riqueza real perjudicada si todo reside dentro de un solo sistema que decide, en un momento de tensión fiscal o política, cambiar los términos.
La diversificación entre jurisdicciones es la respuesta estructural a un riesgo estructural. No es una reacción a un titular. Es la construcción deliberada de una posición en la que ningún sistema único — por fuerte que sea hoy — pueda determinar el destino del patrimonio familiar entero.
IV. Una aclaración necesaria
Hay una aparente contradicción en los datos que vale la pena abordar directamente, porque aclara el punto en lugar de debilitarlo. Aun cuando menos bancos centrales reportan usar Londres, el volumen total de oro guardado en el Banco de Inglaterra de hecho subió 8.6% en el año, y Londres sigue siendo el mercado de oro más líquido del mundo, con un volumen diario que supera los $200 mil millones.
¿Cómo pueden ser ambas verdad? Porque las dos cifras miden cosas distintas. Menos bancos centrales usando Londres como sede no es lo mismo que menos oro en Londres. Las jurisdicciones más sólidas conservan su profundidad y liquidez incluso mientras el sector oficial más amplio distribuye su custodia entre más ubicaciones.
Este es el matiz esencial. La tendencia no es un éxodo de las jurisdicciones sólidas. Es la decisión de no depender de una sola. La diversificación entre jurisdicciones no significa huir de los sistemas más fuertes — significa asegurar que el sistema más fuerte sea uno de varios, no el único. Londres, bajo esta lógica, sigue siendo central para una estrategia diversificada; simplemente deja de ser la totalidad de una.
Conclusión: Dónde, no solo qué
La repatriación del oro de los bancos centrales es, en su superficie, una historia técnica sobre bóvedas y custodia. Bajo la superficie, es la ilustración más clara posible de un principio que ha gobernado la preservación de capital durante siglos: que preservar la riqueza es tanto una cuestión de dónde la tienes como de qué tienes.
El capital que cruza generaciones nunca es el capital que lo apostó todo a que un solo sistema resultara permanente. Es el capital posicionado, deliberadamente y por adelantado, de modo que ninguna jurisdicción única pueda jamás decidir su destino por sí sola. Los bancos centrales de Francia e India acaban de recordarle al mundo ese principio, de la manera más conservadora imaginable — trayendo su oro a casa en silencio.
Ese es el trabajo que hacemos para nuestros clientes en América Latina que piensan en décadas, no en trimestres, y que entienden que preservar capital es tanto una cuestión de qué posees como de dónde lo tienes. Si es así como piensas sobre el tuyo, es una conversación que vale la pena tener.
Sobre el autor
Jaime Moreno es el fundador de Acacias Capital, firma independiente de asesoría en activos alternativos para family offices e inversores de alto patrimonio de América Latina. Profundizó su enfoque analítico estudiando el trabajo de 13D Global Strategy & Research — fundada por Kiril Sokoloff, uno de los estrategas macro independientes más respetados del mundo. Con más de 20 años de experiencia institucional en EMEA y América Latina. Contacto: jaime@acaciascapital.com | www.acaciascapital.com
Referencias
- • World Gold Council, Central Bank Gold Reserves Survey 2026 (76 bancos centrales; realizada del 5 de febrero al 19 de mayo de 2026; publicada el 16 de junio de 2026)
- • Financial Times, "Central banks repatriate gold as global insecurity rises," 16 de junio de 2026
Las opiniones expresadas en este artículo son exclusivamente del autor y tienen fines informativos y educativos. No constituyen asesoramiento financiero, legal ni de inversión. Los datos provienen de la encuesta Central Bank Gold Reserves Survey 2026 del World Gold Council, reportada por el Financial Times (16 de junio de 2026). Los lectores deben buscar asesoramiento profesional independiente antes de tomar cualquier decisión de inversión.